Der bürokratische Papieraufwand in Behörden und Unternehmen kann erhebliche Ausmaße annehmen. Auf Basis unterschiedlicher Gesetze gelten bestimmte Aufbewahrungsfristen für diverse Dokumente. Für bestimmte Entgeltunterlagen und ergänzende Unterlagen gilt bereits seit 2022 die elektronische Führung. Bis Ende 2026 ist auf Antrag noch eine Befreiung möglich. Ab 2027 entfällt diese Möglichkeit. Welche elektronischen Entgeltunterlagen dies betrifft und welche Regelungen gelten, erfahren Arbeitgebende im folgenden Artikel.
Das Wichtigste in Kürze
- Arbeitgebende sind gesetzlich verpflichtet, Entgeltunterlagen und ergänzende Dokumente korrekt zu führen und aufzubewahren.
- Bestimmte begleitende Entgeltunterlagen müssen seit dem 01.01.2022 für neue Tatbestände und Ereignisse elektronisch geführt werden.
- Eine Befreiung ist auf Antrag noch bis 31.12.2026 möglich. Ab dem 01.01.2027 entfällt diese Möglichkeit.
Gesetzliche Grundlage
- § 8 Abs. 2 BVV (Beitragsverfahrensverordnung) regelt, welche Entgeltunterlagen in elektronischer Form zu den Entgeltunterlagen genommen werden müssen. Die Gemeinsamen Grundsätze nach § 9a BVV konkretisieren die Anforderungen an die elektronische Speicherung und das Verfahren, etwa zu Dateiformaten und zur Bereitstellung der Unterlagen.

Warum müssen Entgeltunterlagen aufbewahrt werden?
Die Aufbewahrung von Entgeltunterlagen und ergänzender Unterlagen ist in Deutschland eine zwingende gesetzliche Pflicht für Arbeitgebende.
Sie dient primär der Nachweisführung und der Einhaltung der Dokumentationspflicht gegenüber staatlichen Stellen. Diese Pflicht leitet sich maßgeblich aus folgenden Gesetzen ab:
- Steuerrecht: Das Einkommensteuergesetz (§ 41 EStG) verpflichtet Arbeitgeber zur Führung eines Lohnkontos. Dieses ist grundsätzlich bis zum Ablauf des sechsten Kalenderjahres nach der zuletzt eingetragenen Lohnzahlung aufzubewahren. Für weitere steuerlich relevante Unterlagen gelten je nach Dokument unterschiedliche Aufbewahrungsfristen nach § 147 AO.
- Handelsrecht: Das Handelsgesetzbuch (§ 257 HGB) regelt die Aufbewahrung handelsrechtlicher Unterlagen. Für Buchungsbelege gilt grundsätzlich eine Aufbewahrungsfrist von acht Jahren; für andere Unterlagen können sechs beziehungsweise zehn Jahre gelten.
- Sozialversicherungsrecht: Das Sozialgesetzbuch (SGB IV) erfordert zusätzlich Nachweise, um gegenüber den Sozialversicherungsträgern die korrekte Abführung der Beiträge zur Sozialversicherung zu belegen.
Weitere Informationen zur Aufbewahrung, beispielsweise von Personalakten, finden Sie unter anderem in unserem Artikel „Aufbewahrungsfristen für Personalakten“.
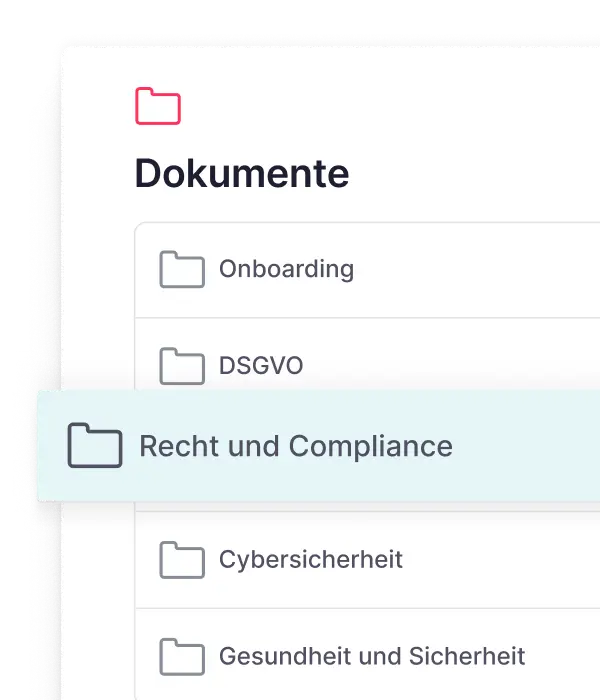
Tipp: Mit der digitalen Personalakte von Factorial können Sie ganz einfach alle relevanten Dokumente des jeweiligen Mitarbeitenden elektronisch ablegen und übersichtlich verwalten.
Entgeltunterlagen in elektronischer Form: Welche Entgeltunterlagen müssen digital geführt werden?
Pflicht elektronischer Entgeltunterlagen:
Neben den allgemeinen Aufbewahrungspflichten gelten für bestimmte Entgeltunterlagen bereits seit dem 01.01.2022 Vorgaben zur elektronischen Führung. Die Rechtsgrundlage hierfür ist § 8 Abs. 2 BVV sowie § 9 BVV.
Davon zu unterscheiden ist die elektronisch unterstützte Betriebsprüfung (euBP). Für den Bereich der Entgeltabrechnung ist die euBP bereits seit dem 01.01.2023 grundsätzlich verpflichtend. Die dafür notwendigen Daten werden aus einem systemgeprüften Entgeltabrechnungsprogramm an die Deutsche Rentenversicherung übermittelt.
Um diese Prüfung zu ermöglichen, sind Arbeitgebende gemäß § 8 BVV verpflichtet, bestimmte Unterlagen elektronisch zu führen und auf Anforderung digital bereitzustellen.
Unterlagen in elektronischer Form: Diese Entgeltunterlagen müssen Sie digital führen
Zu den in § 8 Abs. 2 BVV genannten Unterlagen gehören unter anderem:
- Bescheinigung über die Mitgliedschaft in der Krankenkasse
- Antrag auf Befreiung von der Rentenversicherungspflicht bei geringfügiger Beschäftigung (Minijob): Arbeitnehmende erklären hiermit, dass sie auf bestimmte Abgaben oder Leistungen verzichten (z. B. Sozialversicherungsbeiträge), weil sie nur geringfügig beschäftigt sind.
- Erklärung über eine geringfügige Beschäftigung als weitere Beschäftigung: Diese ist immer dann erforderlich, wenn Arbeitnehmende zusätzlich zu einer Hauptbeschäftigung eine geringfügige Tätigkeit ausüben.
- Angaben zur Krankenversicherung bei geringfügig Beschäftigten: Arbeitgeber müssen wissen, ob geringfügig Beschäftigte gesetzlich oder privat krankenversichert sind, da hiervon die zu zahlenden Pauschalbeiträge abhängen.
- Arbeitszeitnachweise für alle Arbeitnehmende: Gemäß den gesetzlichen Vorgaben zur Arbeitszeiterfassung müssen Vorgesetzte die korrekten Arbeitszeiten ihrer Mitarbeitenden erfassen.Genaue Informationen zu diesen Regelungen, den entsprechenden Gesetzen und Gerichtsurteilen sowie zum aktuellen Stand in diesem Zusammenhang finden Sie in unserem Artikel „Arbeitszeiterfassung – alles Wichtige auf einen Blick.“
- Nachweis der Elternschaft: Dieser Nachweis ist beispielsweise notwendig, um Zuschläge oder Beiträge zur Pflegeversicherung korrekt zu berechnen, die für Eltern gelten und sich von den Regelungen für Kinderlose unterscheiden.
- Außerdem sind die Staatsangehörigkeit und der Aufenthaltstitel bei ausländischen Beschäftigten digital zu führen.
HINWEIS: Soweit die betreffenden Unterlagen nicht bereits elektronisch aus der Abrechnung des Arbeitgebers entnommen werden können, müssen sie dem Arbeitgeber von der zuständigen Stelle oder den Beschäftigten elektronisch zur Verfügung gestellt werden.
Elektronische Entgeltunterlagen ab 2027: Ab wann gilt die Pflicht?
Die Pflicht zur elektronischen Führung bestimmter Entgeltunterlagen gilt für neue Tatbestände und Ereignisse grundsätzlich bereits seit dem 01.01.2022. Arbeitgeber konnten beziehungsweise können jedoch auf Antrag von dieser elektronischen Führung befreit werden.
Deutsche Rentenversicherung – Antrag auf Befreiung von elektronischen Entgeltunterlagen:
Nach § 8 Abs. 3 BVV kann sich ein Arbeitgeber bis zum 31.12.2026 auf Antrag beim zuständigen Prüfdienst der Deutschen Rentenversicherung von der elektronischen Führung befreien lassen. Bei einer bewilligten Befreiung müssen neue Tatbestände und Ereignisse spätestens ab dem 01.01.2027 elektronisch geführt werden. Eine rückwirkende Digitalisierung der Unterlagen aus der Befreiungszeit ist grundsätzlich nicht erforderlich.
Elektronische Entgeltunterlagen: In welchem Format müssen die Entgeltunterlagen elektronisch gespeichert werden?
Laut den Gemeinsamen Grundsätzen nach § 9a BVV müssen angeforderte elektronische Entgeltunterlagen separat, lesbar und systemunabhängig darstellbar sein. Zulässig sind PDF sowie Bilddateien in den Formaten JPEG, BMP, PNG oder TIFF. Eine analoge Anwendung der GoBD ist zulässig, soweit keine Vorgaben des Sozialgesetzbuchs, der BVV oder der Gemeinsamen Grundsätze entgegenstehen.
Auch die Dateibenennung spielt eine Rolle: Bei Anforderung soll aus dem Dateinamen beziehungsweise einer ergänzenden Beschreibung hervorgehen, um welche Entgeltunterlage es sich handelt und welcher Person und welchem Zeitraum sie zuzuordnen ist.
Was müssen Arbeitgebende noch im Zusammenhang mit der elektronischen Entgeltunterlagenführung und -aufbewahrung beachten?
Alle elektronisch geführten Entgeltunterlagen müssen eine qualifizierte elektronische Signatur (QES) enthalten.
Das bedeutet:
Eine qualifizierte elektronische Signatur ist eine Signatur, die gesetzlich der handschriftlichen Unterschrift gleichgestellt ist. Die Anforderungen an die qualifizierte elektronische Signatur sind in der eIDAS-Verordnung (EU) Nr. 910/2014 geregelt.
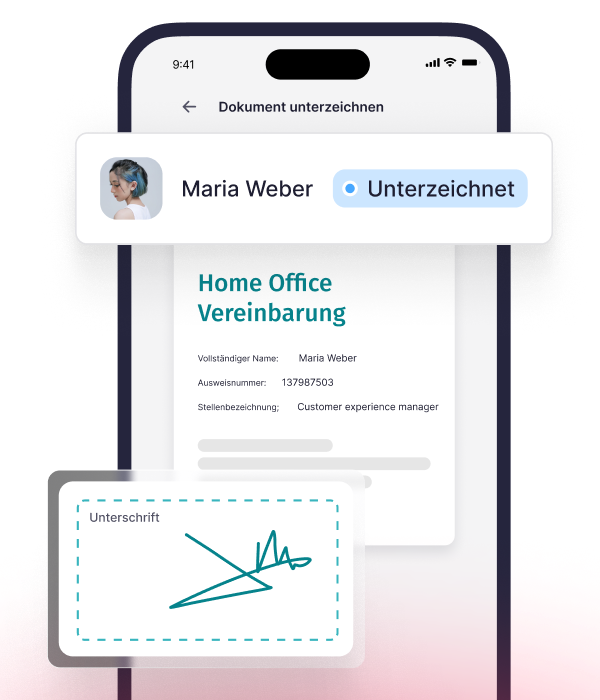
Tipp: Mit Factorial nutzen Sie unbegrenzt qualifizierte e-Signaturen für die rechtssichere Signatur wichtiger Dokumente. Hier mehr dazu lesen!
Elektronische Entgeltunterlagen: Mit Factorial die Pflicht zur elektronischen Entgeltunterlagenführung meistern
Die Pflicht zur elektronischen Führung und Aufbewahrung von Entgeltunterlagen stellt viele Unternehmen vor Herausforderungen. Neben der korrekten Erfassung von Arbeitszeiten müssen auch Lohnabrechnungen, Überstundenregelungen und andere gesetzlich relevante Dokumente sicher und revisionsfest verwaltet werden.
Hier kann eine moderne HR-Software wie Factorial helfen:
- Digitale Erfassung der Arbeitszeiten direkt verknüpft mit der Lohnabrechnung
- Automatische Einhaltung gesetzlicher Vorgaben, z. B. Überstundenregelungen
- Vorbereitende Lohn- und Gehaltsabrechnungen
- Zentrale Verwaltung der digitalen Personalakte, inklusive Entgeltunterlagen
- Integrationen für die sichere digitale Übermittlung an Behörden
Mit solchen Lösungen können Unternehmen nicht nur den administrativen Aufwand deutlich reduzieren, sondern gleichzeitig die gesetzliche Pflicht zur elektronischen Entgeltunterlagenführung und -aufbewahrung effizient erfüllen.
Und: HR-Software ist nicht nur für große Unternehmen relevant. Auch kleine und mittlere Unternehmen können von den kostengünstigen digitalen Lösungen erheblich profitieren. Und auch der aktuelle M&A-Branchenreport zeigt, dass die Ausgaben pro Kopf für HR-Software in Deutschland deutlich über dem europäischen Durchschnitt liegen – ein Indikator für die hohe strategische Bedeutung und den verstärkten Einsatz von HR-Technologien.